Carro apreendido em busca e apreensão pode ser devolvido ao dono?
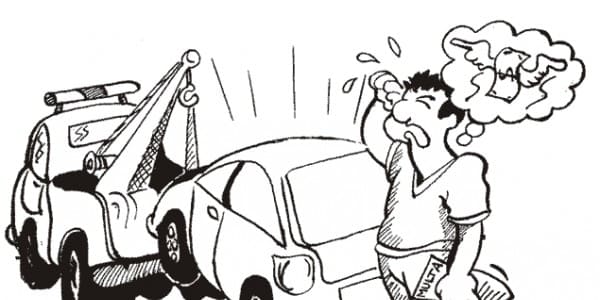
Resposta direta: sim, o carro apreendido pode voltar para o dono, por dois caminhos. O primeiro é pagar a dívida inteira em cinco dias contados da apreensão, como manda o Decreto-Lei 911/69. O segundo é mostrar ao juiz que o banco errou antes ou durante o processo, como notificação enviada a endereço errado, parcela cobrada que já estava paga ou apreensão feita antes da hora. Depois que o banco vende o carro, a devolução vira indenização.
Quem chega a esta página, na maioria das vezes, viu o oficial de justiça levar o carro hoje ou ontem. A pergunta é uma só: dá para pegar de volta? Esta página explica, sem termo técnico, os caminhos reais para reaver o veículo, o prazo de cada um, o que o banco costuma errar, quanto custa e o que fazer nas primeiras horas para não perder a chance.
Em 30 segundos: a sua situação e o que muda
| Onde você está | Chance de reaver o carro | O que decide |
|---|---|---|
| Carro apreendido há menos de cinco dias | Alta, se conseguir pagar | O pagamento da dívida inteira nesse prazo obriga o banco a devolver o veículo livre de ônus. |
| Não recebi carta do banco, ou ela foi para endereço antigo | Depende da prova | Sem a notificação válida não há mora comprovada e a ação pode ser extinta com devolução do carro. |
| Paguei a parcela antes de o banco entrar com a ação | Alta | Ação de busca e apreensão sem dívida vencida é ação sem mora, e a Justiça costuma mandar devolver. |
| Passaram os cinco dias, contestei e o carro ainda está no pátio | Média | A defesa discute o vício da ação e o valor cobrado; a devolução depende de o juiz reconhecer o erro. |
| O banco já vendeu o carro | Baixa para o carro, possível em dinheiro | O bem físico não volta, mas a apreensão indevida gera indenização e a prestação de contas da venda é obrigatória. |
Como funciona a busca e apreensão e por que o carro some tão rápido
No financiamento com alienação fiduciária, o carro fica em nome do banco até a última parcela. Por isso, quando o pagamento atrasa, o banco não precisa cobrar a dívida primeiro: ele envia uma notificação ao endereço do contrato, e com ela pede ao juiz uma liminar de busca e apreensão, que costuma sair sem ouvir o devedor. O oficial de justiça cumpre o mandado onde o carro estiver, inclusive na rua ou na garagem do prédio, e entrega o veículo a um depositário indicado pelo banco.
Desde a Lei 10.931/2004, o Decreto-Lei 911/69 diz que, cinco dias depois de executada a liminar, a propriedade e a posse do carro se consolidam no banco, que pode vendê-lo sem leilão. É por isso que a corrida contra o tempo começa no dia da apreensão, e não no dia em que a citação chega. A contestação pode ser apresentada em quinze dias, mas ela não segura a venda sozinha. O detalhe do prazo está explicado em prazo de defesa na busca e apreensão de veículo.
Primeiro caminho: pagar a dívida inteira em cinco dias
O artigo 3º, parágrafo 2º, do Decreto-Lei 911/69 garante ao devedor o direito de pagar a integralidade da dívida em cinco dias contados da apreensão e, com isso, receber o carro de volta sem ônus. O Superior Tribunal de Justiça, no Tema 722, fixou que essa integralidade é o valor apresentado pelo banco na petição inicial, o que inclui as parcelas vencidas e as que ainda iriam vencer, além de custas e honorários. Não basta pagar só as parcelas atrasadas.
Esse caminho é o mais seguro quando a família consegue levantar o valor. O pagamento é feito em depósito judicial nos autos, com petição pedindo a restituição imediata do veículo, e o banco não pode se recusar. A conta precisa ser conferida com cuidado, porque uma diferença pequena depositada a menos já foi usada por bancos para alegar que a purga não foi integral. Explicamos a conta em purga da mora na busca e apreensão.
Quando não dá para pagar tudo, existe o acordo direto com o banco, que costuma aceitar renegociar para não ficar com um carro usado no pátio. O acordo homologado suspende a ação e permite a devolução, mas um novo atraso costuma permitir nova apreensão sem nova notificação. Sobre isso, veja acordo com o banco suspende a busca e apreensão.
Segundo caminho: mostrar que o banco errou
A busca e apreensão só é válida quando a mora foi comprovada do jeito que a lei manda. Antes de entrar com a ação, o banco precisa enviar uma notificação extrajudicial ao endereço que consta no contrato. O STJ, no Tema 1.132, decidiu que basta o envio da carta a esse endereço, sem exigir que o próprio devedor a assine. Mas o envio precisa existir e precisa ser para o endereço certo. Carta enviada a endereço que nunca esteve no contrato ou notificação juntada depois da ação são vícios frequentes que já levaram à extinção do processo com devolução do carro.
Outro erro comum é a cobrança de parcela que já estava paga. O boleto pago no caixa em dinheiro, o Pix feito no dia do vencimento ou o pagamento que caiu no sistema do banco com atraso geram ações de busca e apreensão sem dívida real. Nessa situação, a jurisprudência, inclusive do Tribunal de Justiça de Goiás, tem extinguido a ação por falta de mora comprovada e ordenado a devolução do veículo em prazo curto, com multa diária em caso de descumprimento. O comprovante de pagamento vira a peça central da defesa.
O carro apreendido antes de o juiz decidir pode ser devolvido?
Sim, e esse é um caso mais grave. Alguns bancos contratam empresas de localização que abordam o devedor na rua e pedem a entrega “amigável” do carro antes de qualquer decisão judicial, ou a apreensão é feita por quem não é oficial de justiça. Desde a Lei 14.711/2023 existe a busca e apreensão extrajudicial pelo cartório, mas ela tem procedimento próprio, com notificação e prazo, e não autoriza a retirada do carro à força. Apreensão sem ordem judicial e sem o procedimento do cartório é esbulho, e o devedor pode pedir a devolução em liminar, além de indenização. Explicamos as duas situações em o banco pode apreender o veículo sem ordem judicial? e em busca e apreensão extrajudicial pela Lei 14.711.
Quando não dá, dito com honestidade
Se a notificação foi enviada ao endereço do contrato, as parcelas realmente estão em aberto e os cinco dias passaram sem depósito, a devolução do carro fica difícil. A contestação continua sendo importante, porque discute juros, tarifas e o valor da dívida, mas o STJ, no Tema 1.040, decidiu que a defesa só é analisada depois de cumprida a liminar, e que o depósito em ação de consignação não impede a apreensão. Nesse cenário, o mais realista é negociar a devolução por acordo ou concentrar a defesa em reduzir o saldo que sobra depois da venda.
Também não adianta esconder o veículo ou transferi-lo a outra pessoa: além de não impedir a apreensão, isso pode gerar multa e responsabilidade criminal. Quem promete “cancelar a busca e apreensão” sem ler o processo não está sendo sincero.
O que fazer nas primeiras 24 horas
Guarde o auto de busca e apreensão que o oficial deixou, ou anote a data e a hora em que o carro foi levado, porque é dali que os cinco dias contam. Separe o contrato, os comprovantes das parcelas pagas, principalmente as dos últimos meses, e qualquer carta ou e-mail do banco. Se mudou de endereço durante o contrato, junte um comprovante do endereço atual.
Peça ao advogado que consulte o processo no mesmo dia. Nele estão a notificação que o banco diz ter enviado, o valor apresentado como dívida e a decisão que deferiu a liminar. É com esses três documentos que se decide, em poucas horas, se o caminho é o depósito integral, o acordo ou a defesa por vício. Objetos pessoais deixados no carro não fazem parte da garantia e devem ser pedidos por escrito ao depositário.
O que acontece se o banco vender o carro
Consolidada a propriedade, o banco vende o veículo, quase sempre por valor abaixo da tabela, e abate o resultado da dívida. Se sobrar saldo, continua cobrando; se a venda superar a dívida, a diferença é sua. Quando a apreensão é reconhecida como indevida depois da venda, a Justiça costuma converter a devolução em indenização pelo valor do bem e, conforme o caso, por dano moral. Veja carro leiloado pelo banco: quais são os seus direitos e busca e apreensão indevida: indenização e multa.
Quanto custa e como o escritório atende
Há três custos separados: as custas do processo, adiantadas pelo banco e cobradas do devedor só se ele perder; os honorários do advogado, combinados por contrato conforme o caminho escolhido; e, na purga, o próprio valor depositado em juízo. Quem não consegue pagar as custas sem prejudicar o sustento pode pedir gratuidade da justiça, com prova de renda.
O Rocha Advogados atua em busca e apreensão de veículos em todo o Brasil, com análise do contrato e dos autos à distância. Não trabalhamos com promessa de resultado: depois de ler o processo, dizemos qual caminho existe e qual a chance real dele.
Perguntas frequentes
Em quanto tempo o carro é devolvido depois que eu pago?
Depois do depósito integral dentro dos cinco dias, o juiz determina a restituição e o banco precisa entregar o veículo, em geral em poucos dias, sob pena de multa diária. Se o depósito ficar abaixo do valor da inicial, o banco costuma impugnar, e a devolução atrasa até o juiz decidir a diferença.
Posso pagar só as parcelas atrasadas para pegar o carro de volta?
Na busca e apreensão judicial, não. Desde a Lei 10.931/2004 e conforme o Tema 722 do STJ, a devolução exige o pagamento da dívida inteira, incluindo as parcelas que ainda iriam vencer. O pagamento só das atrasadas depende de acordo com o banco, que pode aceitar ou recusar.
Não recebi nenhuma carta. Isso anula a apreensão?
Depende de para onde a carta foi. O STJ entende que basta o envio ao endereço que consta no contrato, mesmo sem a sua assinatura. Se a carta foi para outro endereço, se não foi enviada ou se foi juntada depois da ação, há vício que pode extinguir o processo e devolver o carro.
O banco pode ficar com o carro e continuar me cobrando?
Pode, se o valor da venda não cobrir a dívida. A alienação fiduciária não é dação em pagamento: o carro é vendido, o resultado abate o saldo e a diferença continua sendo cobrada. Por isso a conta da venda precisa ser conferida, com prestação de contas do banco.
Perdi os cinco dias. Ainda vale a pena me defender?
Vale, quando há vício na notificação, cobrança de parcela paga ou encargos abusivos no valor apresentado. A defesa pode extinguir a ação ou reduzir o saldo devedor. Se o carro já foi vendido, o pedido se converte em indenização.
Como falar com o escritório
O primeiro contato é pelo WhatsApp. Mande o auto de apreensão ou a data em que o carro foi levado, o contrato e os comprovantes de pagamento que tiver, mesmo incompletos. A leitura do processo é feita no mesmo dia, e a resposta diz qual caminho existe para o seu caso. O guia completo do tema está em busca e apreensão de veículos.
Falar com o escritório no WhatsApp
Rafael Bispo da Rocha, advogado, OAB/GO 33.675, e Ivenise Uchôa de Almeida Rocha, advogada, OAB/GO 59.087. Rocha Advogados, Goiânia, atuação em todo o Brasil na defesa do consumidor em busca e apreensão de veículos.
Texto revisado em 23 de setembro de 2026.
Conteúdo informativo, não substitui a análise de um advogado sobre o seu caso concreto. O escritório não promete resultado (Provimento 205/2021 do Conselho Federal da OAB).
ANTES DA MESA DE NEGOCIAÇÃO: O PODER DO DIAGNÓSTICO PATRIMONIAL ESTRATÉGICO
DIVÓRCIO EMPRESARIAL: POR QUE O BALANÇO PATRIMONIAL É UMA ARMADILHA NA PARTILHA DE BENS
POR QUE DIVÓRCIO DE ALTO PATRIMÔNIO NÃO SE RESOLVE COM “TERAPIA JURÍDICA”?